

Por: Davi Figueiredo
Um dos argumentos mais relevantes quando se discute flexibilização regulatória é o chamado moral hazard, ou risco moral, que ocorre quando um agente, acreditando que poderá ser protegido das consequências de suas decisões, passa a assumir riscos maiores do que assumiria se tivesse de suportar integralmente seus efeitos.
No contexto do Fair Play Financeiro da CBF, a preocupação é legítima.
Afinal, se um clube puder assumir obrigações financeiras acima de sua capacidade e, depois, contar com alguma forma de flexibilização, o sistema pode perder força justamente onde deveria produzir disciplina.
Ocorre que flexibilizar uma regra de transição não significa necessariamente enfraquecer o sistema. Algumas vezes, pode ser justamente o que preserva sua racionalidade.
Com efeito, em determinadas circunstâncias, conceder mais tempo para que um clube se ajuste pode proteger melhor a sustentabilidade financeira do que puni-lo por não conseguir absorver imediatamente um impacto que não provocou.
Não se trata de anistia, mas do reconhecimento que preservar a disciplina financeira pode exigir, excepcionalmente, a adequação dos meios e prazos para alcançá-la.
É justamente aqui que começa o verdadeiro teste de maturidade do sistema, uma vez que sustentabilidade financeira não significa insensibilidade à realidade econômica.
Vale lembrar que o Regulamento do Sistema de Sustentabilidade Financeira (RSSF), mais conhecido como Fair Play Financeiro da CBF, entrou em vigor em 1º de janeiro de 2026, inaugurando um novo marco regulatório para a gestão financeira dos clubes, com requisitos de solvência, sustentabilidade, controle de custos com elenco e endividamento de curto prazo, além de um sistema próprio de monitoramento e sanções.
Para a discussão em questão, merece destaque o requisito de solvência, que exige dos clubes a inexistência de dívidas em aberto perante outros clubes, atletas e demais profissionais (staff), bem como perante o Poder Público, especialmente quanto a tributos e obrigações sociais.
Os efeitos decorrentes do descumprimento desse requisito são distintos conforme as obrigações tenham sido constituídas antes ou depois da entrada em vigor do RSSF, aspecto central para o debate sobre a flexibilização do período de transição.
- As obrigações contraídas antes de janeiro de 2026 pertencem a um ambiente anterior à entrada em vigor do regulamento. São passivos constituídos sob outra realidade regulatória, muitas vezes acumulados ao longo de anos, herdados de administrações anteriores e inseridos em ecossistema marcado por elevada interdependência financeira entre os clubes. Para esse estoque anterior, foi estabelecido um período de transição até 30 de novembro de 2026, durante o qual o descumprimento do requisito de solvência, isto é, a existência de dívidas vencidas e não regularizadas, fica sujeito, em regra, apenas à sanção de advertência pública. Encerrada essa transição, porém, as mesmas obrigações históricas passam a estar expostas ao regime sancionatório completo, que pode envolver multas, retenção de receitas, transfer ban, dedução de pontos, exclusão de competições e, no limite, rebaixamento.;
- Já as obrigações assumidas a partir de janeiro de 2026 foram contraídas sob o novo regime. A partir daí, as regras estão postas, os critérios de solvência estão claros e os clubes conhecem previamente as consequências do inadimplemento. Para essas “dívidas novas”, a aplicação plena das sanções desde o início parece não apenas legítima, mas necessária para conferir credibilidade ao Fair Play Financeiro.
É nesse ponto que o moral hazard encontra seu limite: não há razão para proteger decisões financeiras tomadas quando as novas regras já estavam claramente na mesa.
O debate sobre flexibilização deve, portanto, permanecer concentrado no estoque anterior a 2026. Não para eliminar sua obrigação de pagamento, nem para criar uma anistia, mas para evitar que passivos formados sob um regime anterior saltem, em apenas onze meses contados a partir da vigência do novel regulamento (janeiro/26), de um período de adaptação para sanções capazes de atingir diretamente a atividade esportiva do clube.
Uma coisa é administrar a transição do passado. Outra, muito diferente, é tolerar novas infrações depois que as regras já passaram a valer em sua plenitude.
É justamente a preocupação dessa passagem abrupta, de uma proteção transitória para todo o arsenal sancionatório, que merece ser debatida quando se trata de dívidas constituídas antes da existência do novo sistema.
Já estender a mesma flexibilização às dívidas novas, assumidas sob regras conhecidas, seria outra coisa, pois poderia transmitir ao mercado a mensagem de que as consequências regulatórias são negociáveis mesmo quando o risco foi assumido conscientemente.
A discussão ganha ainda mais relevância diante de uma mudança profunda no ambiente econômico do futebol brasileiro e que tem sido objeto de inúmeras manchetes recentemente: a ruptura da estrutura de receitas associada às bets.
Publicada no último dia 25 de setembro, a MP nº 1.394/2026 proibiu a exploração, oferta, intermediação e publicidade das apostas de quota fixa no Brasil e determinou o encerramento das autorizações existentes. Na prática, isso atinge também receitas de patrocínio que já integravam o planejamento econômico e orçamento de diversos clubes.
E a questão é maior do que as bets, pois o impacto não se limita ao patrocinador máster no uniforme.
Os impactos da repetina proibição podem se espalhar por toda a cadeia econômica do futebol, incluindo propriedades comerciais em placas de estádio, contratos operados por empresas de mídia e marketing, title rights de competições, premiações, ativações comerciais, direitos de transmissão e operações financeiras estruturadas sobre contratos de patrocínio.
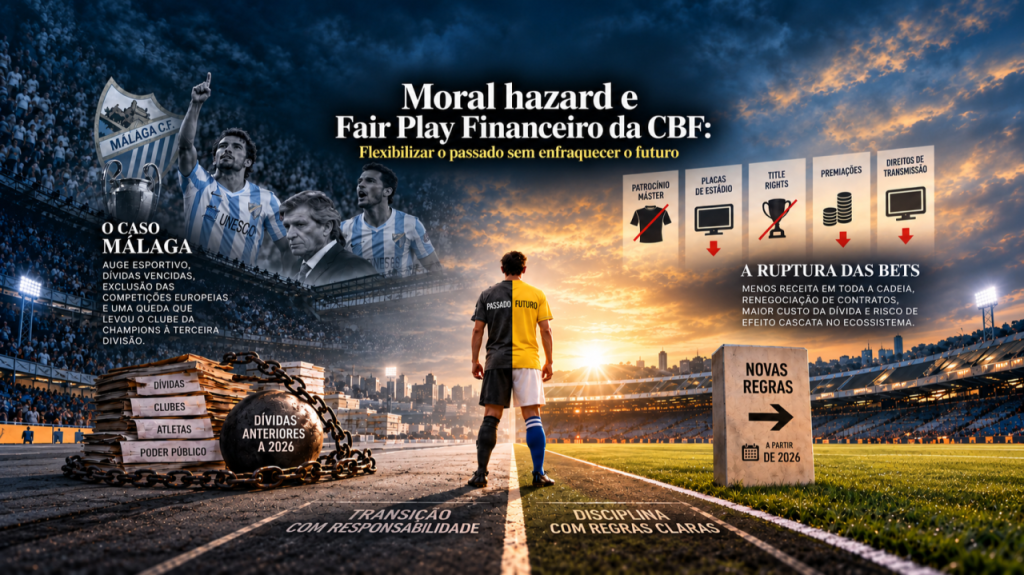
Quando uma fonte relevante de receita desaparece ou é severamente reduzida, o efeito não para no contrato original. Há um efeito cascata sobre todo ecossistema.
Um clube que deixa de receber pode atrasar o pagamento a outro. Uma competição com menor receita comercial pode reduzir sua capacidade de distribuir premiações. A perda de anunciantes relevantes pode pressionar o valor de propriedades comerciais e, por consequência, o valor econômico do próprio produto futebol.
Além disso, clubes que anteciparam recebíveis de contratos de patrocínio podem ter que renegociar operações financeiras construídas sobre fluxos que deixaram de existir nas condições originalmente previstas. Isso pode significar novos encargos, reforço de garantias, encurtamento de prazos e aumento do custo da dívida.
Em outras palavras, não se trata apenas de perda de receita. Pode haver também uma deterioração das próprias condições de financiamento.
Neste contexto, vale destacar que 86% dos clubes analisados nos trabalhos preparatórios do Fair Play Financeiro possuíam dívidas vencidas entre si, enquanto que no segundo ciclo de reporte de solvência ao respectivo órgão regulador do sistema [ANRESF], mais da metade dos 40 clubes das Séries A e B declarou débitos em aberto perante clubes, atletas ou poder público.
Há, portanto, um componente sistêmico que não pode ser ignorado. Quando clubes são simultaneamente credores e devedores uns dos outros, a solvência deixa de ser apenas uma fotografia individual e passa também a refletir a liquidez de uma cadeia econômica interdependente.
E ainda emerge uma questão de coerência regulatória. O próprio RSSF adotou transições graduais para seus demais pilares: o requisito de sustentabilidade caminha para aplicação plena apenas sobre dados de 2027 (com base em demonstrações financeiras a serem apresentadas em 2028); o controle de custos com elenco reduz progressivamente seu limite até 2028; e o requisito de endividamento de curto prazo percorre uma trajetória de adaptação até 2029.
Por que, então, o estoque de obrigações anteriores a 2026 deveria enfrentar uma transição substancialmente mais curta?
Logo, somada a este notório desafio estrutural dos clubes equacionarem dívidas de legado histórico, a Medida Provisória talvez represente o primeiro verdadeiro teste de estresse institucional do Sistema de Sustentabilidade Financeira do futebol brasileiro.
O problema regulatório que surge é sofisticado e traz consigo inevitáveis questionamentos:
- Como um sistema de Fair Play Financeiro deve tratar um clube que deixa de cumprir seus indicadores não exclusivamente por decisões de gestão, mas também em razão de choque regulatório superveniente?
- É razoável exigir que clubes cumpram exatamente o mesmo cronograma de transição concebido sob determinada estrutura de receitas quando o próprio Estado, durante essa transição, elimina abruptamente uma fonte relevante dessas receitas?
Esse raciocínio não é incompatível com o espírito do Fair Play Financeiro. Ao contrário.
A própria experiência internacional sugere que considerar esse tipo de circunstância, de externalidade negativa, não é incompatível com a disciplina financeira.
O regulamento de sustentabilidade financeira da UEFA, que aliás serviu junto com outros modelos de ligas europeias como benchmark para o modelo brasileiro, permite expressamente considerar eventos extraordinários fora do controle dos clubes, situações de força maior e mudanças relevantes e imprevisíveis no ambiente econômico, compatibilizando a preservação da obrigação material e, ao mesmo tempo, recalibrando o tempo regulatório.
Em outras palavras, a experiência da UEFA mostra que flexibilidade regulatória e disciplina financeira não são conceitos incompatíveis. A experiência europeia sugere que um sistema de Fair Play Financeiro maduro não é aquele que aplica regras de forma indiferente ao contexto, mas aquele que consegue preservar a disciplina financeira mesmo quando precisa adaptar temporalmente sua aplicação.
Flexibilizar o prazo não significa flexibilizar o objetivo. Não por outro motivo, parte dos clubes das Séries A e B apresentará ofício à CBF com um pedido formal de revisão do prazo de transição aplicável às obrigações anteriores a janeiro de 2026 (e somente destas obrigações).
O pleito não nasceu da atual ruptura no mercado de apostas. Ele já se apoiava em um problema estrutural, já ilustrados aqui, como o volume de passivos históricos, a inadimplência cruzada entre clubes e a assimetria entre o curto prazo de transição da solvência e os cronogramas mais longos previstos pelo próprio RSSF para outros pilares.
O que mudou agora é que esse problema estrutural passou a conviver também com um choque regulatório superveniente de grande impacto sobre as receitas do futebol.
A lógica do ofício é, portanto, bastante objetiva. Não se pede a exclusão das obrigações, nem o afastamento do regime de solvência, mas a extensão do período de transição do estoque anterior a 2026, para que sua regularização ocorra em horizonte temporal mais compatível com a realidade financeira do segmento.
Isso aproxima muito mais o pedido de uma lógica de phased compliance do que de waiver.
Portanto, o pedido busca preservar a responsabilidade financeira, mas evitar que passivos constituídos antes da existência do novo sistema sejam submetidos, em prazo extremamente curto, a todo o arsenal sancionatório do Fair Play Financeiro.
A mudança regulatória nas bets não cria esse argumento, mas o torna ainda mais relevante, porque afeta materialmente receitas, liquidez, capacidade de refinanciamento e o próprio processo de reorganização financeira dos clubes.
Exigir que todo esse estoque de dívidas históricas seja integralmente equacionado em um intervalo muito curto pode transformar uma regra de transição em um mecanismo de punição retrospectiva.
Esse recorte, na verdade, reduz o moral hazard em vez de aumentá-lo.
A título exemplificativo das potenciais consequências aos clubes brasileiros caso não seja acolhido o pedido de extensão temporal, vale trazer o caso do Málaga.
No início da década de 2010, o clube espanhol recebeu forte aporte de seu novo controlador, contratou jogadores como Van Nistelrooy, Isco e Júlio Baptista e construiu rapidamente um projeto esportivo capaz de levá-lo, pela primeira vez, à Champions League.
Na temporada 2012/13, chegou às quartas de final e esteve a minutos de eliminar o Borussia Dortmund.
Enquanto vivia seu auge dentro de campo, porém, a fonte de recursos secou. Vieram atrasos salariais, dívidas vencidas com outros clubes e obrigações fiscais.
Dentro desse cenário, há um detalhe regulatório especialmente relevante. Naquele momento, o requisito de equilíbrio financeiro da UEFA ainda estava em período de adaptação. Mas, a proibição de dívidas vencidas [solvência] já estava plenamente vigente.
E foi justamente por esse requisito de solvência que o Málaga acabou sancionado. A punição foi severa com a exclusão das próximas competições europeias para a qual se classificasse nas quatro temporadas subsequentes e multa de € 300 mil.
Privado das receitas e da exposição proporcionadas pelas competições europeias, o clube que acabara de chegar às quartas da Champions foi obrigado a vender seus principais jogadores, entrou em forte retração esportiva, caiu para a segunda divisão em 2018 e chegou à terceira divisão em 2023.
Agora transportemos essa experiência para o Brasil. Imagine um clube que conquiste dentro de campo uma vaga na Libertadores, mas seja impedido de disputá-la em razão de dívidas constituídas antes de janeiro de 2026, quando o novo Sistema de Sustentabilidade Financeira sequer estava em vigor.
A consequência poderia reproduzir a mesma dinâmica observada na Europa.
Além da perda esportiva, o clube deixaria de acessar premiações da CONMEBOL, receitas de bilheteria, direitos de transmissão, valorização de patrocínios, exposição internacional e outras receitas associadas à competição. Poderia ainda ser pressionado a vender jogadores ou reduzir investimentos para recompor seu caixa, tornando a própria sanção um novo fator de deterioração de sua capacidade financeira e, quiçá, desportiva com desdobramentos imprevisíveis.
Surge, então, um paradoxo que merece reflexão. Uma sanção concebida para proteger a sustentabilidade financeira pode, se aplicada abruptamente a passivos históricos, retirar do clube justamente os recursos que poderiam ajudá-lo a recuperar sua solvência.
Logo, a pergunta não é se a solvência deve ser levada a sério. Deve.
A pergunta é outra: a partir de quando é legítimo aplicar toda a potência das sanções de um novo regime sobre um estoque de obrigações que nasceu antes dele?
É esse equilíbrio, levando ainda em conta os significativos impactos nas receitas dos clubes, que pode permitir ao Fair Play Financeiro brasileiro combinar realismo na implementação com rigor para as novas decisões financeiras.
Sem o receio da repetição. Para dívidas assumidas depois de janeiro de 2026, a resposta deve ser clara: as regras estavam na mesa. O clube conhecia o sistema, conhecia suas obrigações e conhecia as consequências. Aqui, o rigor deve ser pleno.
Para o passivo anterior, entretanto, uma transição mais longa não representa leniência. Representa reconhecer que não é razoável tratar da mesma forma quem herdou uma obrigação de um regime anterior, transformando passivos históricos em sanções esportivas potencialmente irreversíveis, e quem contrai uma nova dívida sabendo exatamente quais serão suas consequências regulatórias.
O desafio está justamente em evitar que passivos históricos, formados antes do novo sistema, sejam convertidos em sanções esportivas potencialmente irreversíveis sem uma transição adequadamente calibrada.
Se a CBF for sensível ao pleito dos clubes e seguir o caminho sugerido, o episódio poderá produzir algo maior do que uma simples prorrogação de prazo. Poderá estabelecer a primeira doutrina brasileira sobre como o Fair Play Financeiro deve reagir a passivos históricos, choques regulatórios e mudanças extraordinárias do ambiente econômico sem perder sua força disciplinadora.
Porque um sistema regulatório maduro não é aquele que nunca flexibiliza. É aquele que sabe exatamente o que pode flexibilizar, por quanto tempo e, sobretudo, o que não pode flexibilizar.
Está lançado o verdadeiro teste de maturidade do Fair Play Financeiro brasileiro.
*David Figueiredo é Compliance Officer do Santos Futebol Clube, responsável pela coordenação do programa de compliance e fortalecimento de práticas de ética, integridade e transparência na gestão esportiva. Com experiência jurídica e foco em conformidade no futebol, atua também em iniciativas de fair play financeiro e governança institucional..
Linkedin: linkedin.com/in/figueiredodavid/